
Nedávný vývoj na globálních dluhopisových trzích znovu oživil obavy o udržitelnost veřejného dluhu a vyvolal srovnání s dluhovými krizemi, které v prvním desetiletí tohoto století otřásaly finančními trhy. Státní dluhopisy napříč hlavními vyspělými ekonomikami zaznamenaly výprodeje, které vedly k prudkému růstu nákladů na financování, neboť investoři přehodnocují výhled inflace, úrokových sazeb a fiskální politiky. Tento tlak je obzvláště patrný ve Francii, kde obavy z fiskálního a politického vývoje vedly k výraznému rozšíření rozpětí mezi výnosy francouzských a německých státních dluhopisů. To se dostalo na úrovně, které nebyly zaznamenány od dluhové krize v eurozóně.
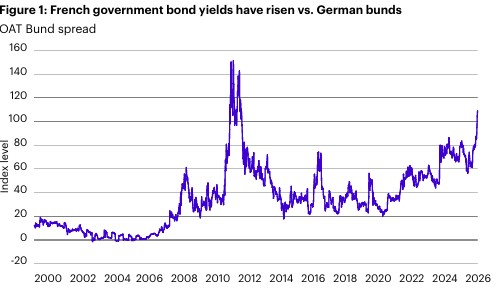
Zdroj: Bloomberg L.P. Data za období od 1. ledna 2002 do 25. září 2026.
Politika může omezovat možnosti řešení
Většina průmyslově vyspělých ekonomik čelí tlaku na zvyšování výdajů na obranu, infrastrukturu a umělou inteligenci, ale také na zdravotnictví a důchody. Prosazování opatření, která by mohla pomoci tyto výzvy řešit – například zvýšení imigrace a reforma důchodových systémů –, je však stále obtížnější. V hlavních ekonomikách eurozóny totiž roste podpora populistických stran a klesá podpora stran středu. To zvyšuje význam udržitelnosti veřejného dluhu.
Rozdílný fiskální vývoj v Evropě
„Pro posouzení udržitelnosti veřejného dluhu je zásadní vzájemný vztah mezi náklady na financování a hospodářským růstem. Zjednodušeně řečeno, nominální růst ekonomiky musí být dostatečně silný, aby vyrovnal náklady na obsluhu stávajícího objemu státního dluhu. Dalším užitečným ukazatelem je primární saldo stabilizující dluh, tedy rozpočtové saldo bez úrokových plateb, kterého musí vláda dosáhnout, aby zabránila růstu poměru veřejného dluhu k HDP. Čím slabší je očekávání hospodářského růstu nebo čím vyšší jsou náklady na obsluhu dluhu, tím větší primární přebytek je nutný ke stabilizaci poměru dluhu k HDP,“ vysvětluje Mark McDonnell, makroekonomický analytik společnosti Invesco.
Země, které této výzvě čelí, lze obecně rozdělit do tří kategorií.
1. některé státy přijaly nezbytná opatření a nyní sklízí jejich plody
Země jako Itálie, Španělsko a Portugalsko, které před něco málo přes deseti lety prošly dluhovou krizí a bolestivou vnitřní devalvací s cílem obnovit konkurenceschopnost, nyní vykazují primární rozpočtové přebytky. Zvláště Španělsko a Portugalsko vyčnívají: díky silnému nominálnímu růstu je pro ně dosažení primárního salda potřebného ke stabilizaci dluhu méně náročné než pro Itálii. Kombinace primárních přebytků a výrazného nominálního růstu pomáhá oběma zemím rychle zlepšovat stav veřejných financí.
2. některé země si vytvořily rezervy na horší časy
Země jako Německo, Nizozemsko a Rakousko mají relativně nízký poměr veřejného dluhu k HDP, a disponují proto větším prostorem pro rozpočtové deficity. Obezřetná fiskální politika v minulosti jim nyní umožňuje investovat do obrany, infrastruktury a dalších priorit, které vyžadují dodatečné financování.
3. u některých zemí rozhodují činy, nikoli slova
Některé země, včetně Belgie, vykazují neudržitelné primární rozpočtové deficity a podnikají jen málo kroků ke stabilizaci dluhu. Výhled je proto znepokojující.
Další země, například Francie a v menší míře také Spojené království, rovněž vykazují neudržitelné primární deficity. Podle prognóz Mezinárodního měnového fondu (MMF) by se však do roku 2030 měly přiblížit primárnímu saldu potřebnému ke stabilizaci svého dluhu.
Spojené království si zaslouží uznání za své ambiciózní plány. Očekává se, že uskuteční jednu z nejvýraznějších fiskálních konsolidací a nakonec dosáhne významného primárního přebytku. Podle předpokladů MMF se Francie do roku 2030 přiblíží primárnímu saldu stabilizujícímu dluh. Bezpečnostní rezerva je však omezená a trajektorie dluhu zůstává velmi citlivá na odchylky od plánované fiskální politiky i nepříznivé makroekonomické šoky.
V obou zemích bude podle našeho názoru klíčové, zda se podaří plány skutečně realizovat. V případě Spojeného království jsou dosavadní výsledky smíšené. Pozitivní je, že již uskutečnilo významnou část plánované daňové konsolidace prostřednictvím zmrazení daňových pásem pro daň z příjmů, a pravděpodobně tak splní většinu svých plánů v oblasti zvyšování daňových příjmů. U výdajů je důvod k optimismu menší. Spojené království dosud dosáhlo jen malého, případně žádného omezení výdajů a nový premiér se zdá být víc nakloněný utrácení než úsporám.
Situace ve Francii působí znepokojivěji, a to částečně kvůli politickému klimatu, částečně proto, že daně jsou již nyní výrazně vyšší, a také proto, že vláda nedokázala uskutečnit ani mírnou fiskální konsolidaci. Politický vývoj navíc rizika dále zvyšuje. Stále pravděpodobnější se jeví možnost, že se v prezidentských volbách střetne kandidát krajní levice prosazující odpuštění dluhu s kandidátem krajní pravice navrhujícím daňové škrty bez odpovídajícího financování.
Vyšší sazby zvyšují náklady na financování a vyžadují ještě rozsáhlejší fiskální konsolidaci
Primární saldo potřebné ke stabilizaci dluhu se vypočítává na základě průměrných efektivních nákladů na dluh, které odrážejí průměrnou úrokovou sazbu dlužníka, nikoli pouze úrokovou sazbu u nově emitovaného dluhu.
V mnoha případech, zejména v zemích s dlouhou průměrnou splatností dluhu, zůstávají tyto náklady nízké. Částečně je to dáno tím, že značná část dluhu byla vydána v době, kdy se úrokové sazby pohybovaly poblíž nuly. Od té doby se však podmínky změnily. Efektivní náklady na financování rostou téměř všude a země tak musí v podstatě vyvíjet stále větší úsilí, jen aby udržely své fiskální konsolidační plány na potřebné trajektorii.
Pokud bychom primární saldo stabilizující dluh přepočítali s využitím současných výnosů desetiletých státních dluhopisů namísto efektivních nákladů na dluh, ukázalo by se, že stabilizovat svůj dluh by dokázalo pouze Španělsko a Portugalsko.
To představuje zvláštní výzvu pro země, jako je Spojené království. Pokud jsou již současné plány nerealistické, bylo by k nastolení stabilní trajektorie dluhu nutné ještě výraznější fiskální konsolidaci.
Centrální banky mají k dispozici určité nástroje
Centrální banky budou pravděpodobně i nadále nastavovat úrokové sazby podle vývoje inflace a širší ekonomické situace, nikoli s cílem poskytovat státním dlužníkům podporu. Některé nástroje, které mohou situaci alespoň částečně zmírnit, však mají stále k dispozici.
Bank of England například nedávno upravila svou politiku správy rozvahy s cílem podpořit trh britských státních dluhopisů (gilts). Přestala gilts aktivně prodávat a prodej dluhopisů s dlouhou splatností zcela pozastavila, čímž trhu poskytla určitou úlevu.
Podobně by Evropská centrální banka (ECB) mohla využít nástroje, jako je Instrument na ochranu transmisního mechanismu (Transmission Protection Instrument, TPI), k omezení neodůvodněného rozšiřování výnosových rozpětí.
Tato podpora však není bezpodmínečná. ECB musí být přesvědčena, že dluh dané země zůstává udržitelný a že země v zásadě dodržuje fiskální a makroekonomický rámec Evropské unie (EU).
Pokud by se Marine Le Penová stala francouzskou prezidentkou a prosazovala politiku namířenou proti EU, investoři by mohli stále více pochybovat o tom, zda by Francie tyto podmínky splňovala. To by mohlo omezit důvěryhodnost podpory ze strany ECB a vytvořit předpoklady pro volatilní rok 2027.
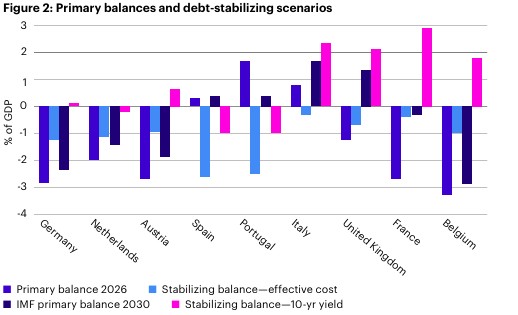
Zdroj: IMF a výpočty společnosti Invesco. Data k 30. září 2026.
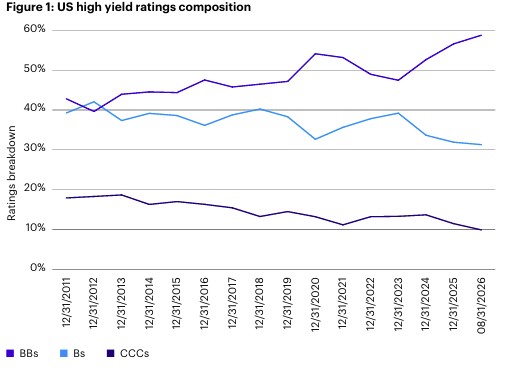
Zdroj: Index ICE BofA US High Yield, BofA Global Research. Data za období od 31. prosince 2011 do 31. srpna 2026.
O společnosti Invesco
Invesco Asset Management Deutschland GmbH, Invesco Asset Management Österreich – pobočka pobočky Invesco Asset Management Deutschland GmbH – jsou součástí Invesco Ltd., společnosti pro správu aktiv se spravovanými aktivy v hodnotě více než 1 593 miliard USD (k 31. říjnu 2021).
V případě jakýchkoli dotazů nebo potřeby dalších informací se obraťte na společnost Invesco Asset Management Deutschland GmbH, Valentin Jakubow, telefon +49 69 29807-311.
Obsažené informace nepředstavují investiční doporučení ani jiné poradenství. Prognózy a výhledy trhu uvedené v tomto materiálu jsou subjektivní odhady a předpoklady
vedení fondu nebo jeho zástupců. Mohou se kdykoli změnit bez předchozího upozornění. Nelze zaručit, že se prognózy uskuteční podle předpokladů.
Vydavatelem těchto informací v České republice je společnost Invesco Asset Management Deutschland GmbH, An der Welle 5, D-60322 Frankfurt nad Mohanem. Red Oak ID: 1958016
Pro více informací kontaktujte:
Eliška Krohová
Crest Communications, a.s.
Ostrovní 126/30
110 00 Praha 1
gsm: + 420 720 406 659
e-mail: eliska.krohova@crestcom.cz

