
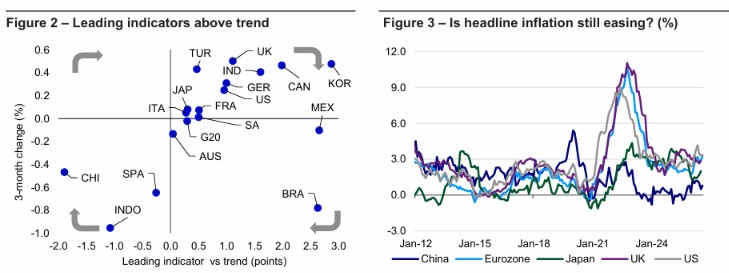
Zdroj: Strategie a analýzy Invesco, 2026
Analytici z Invesca dále vysvětlují:
Existují však také faktory, které by mohly hospodářský růst brzdit. Domníváme se, že cyklus uvolňování měnové politiky ze strany centrálních bank skončil. Úrokové sazby sice nemusí růst agresivně, ale zpřísňování měnové politiky již probíhá – například v Japonsku (BOJ) a eurozóně (ECB) – a rizika existují i jinde, například v USA (Fed) a Indii (RBI). To by mohlo hospodářský růst zpomalit. Výnosy dlouhodobých dluhopisů vzrostly. Přestože se domníváme, že jde z velké části o odraz zlepšujících se ekonomických podmínek. Růst výnosů může souviset také s potřebami financování vlád a podniků, zejména společností vyvíjejících modely umělé inteligence a provozujících rozsáhlou cloudovou infrastrukturu (hyperscalers). Jestliže výnosy očištěné o inflaci rostou v důsledku této poptávky po financování, může to vytěsňovat jiné formy úvěrování. Pokud se naše očekávání ohledně cen energií nenaplní a ceny zůstanou vysoké, obáváme se poklesu reálné kupní síly a spotřebních možností domácností.
Celkově nás povzbuzuje odolnost indexů nákupních manažerů (PMI), zejména ve zpracovatelském průmyslu, a nevidíme známky toho, že by se globální ekonomická expanze měla blížit ke konci. To nás utvrzuje v preferenci cyklických aktiv (viz graf 6, který znázorňuje aktiva, jež měla tendenci dosahovat nadprůměrné výkonnosti v jednotlivých fázích hospodářského cyklu).
Inflace nakonec začne klesat
Inflace od roku 2022 klesá, což většině centrálních bank umožnilo uvolnit měnovou politiku. Domníváme se, že tento vývoj byl také jedním z důležitých faktorů silné výkonnosti finančních aktiv.
Cesta k nižší inflaci se však již v některých zemích začala zadrhávat (viz graf 3) a nyní ji ohrožuje růst cen energií související s uzavřením Hormuzského průlivu. Naštěstí bylo zrychlení celkové inflace v průběhu roku 2026 ve srovnání s vývojem v roce 2022 mírné (viz graf 3). Ceny ropy navíc od svých maxim z března a dubna klesly, zůstávají však volatilní a citlivě reagují na události na Blízkém východě.
Ceny zemního plynu v Evropě nadále rostou a mohou se dále zvyšovat, protože se země budou před zimou snažit doplnit své zásoby. Naproti tomu ceny zemního plynu v USA letos klesly – index S&P GSCI Natural Gas Spot Price Index od začátku roku ztratil přibližně 20 %. To naznačuje, že se inflace v jednotlivých zemích může vyvíjet rozdílně. Evropa a Asie budou pravděpodobně čelit růstovým inflačním tlakům v důsledku zvyšujících se místních cen plynu. Dalším krátkodobým impulzem pro inflaci by mohl být růst cen potravin, pokud rozvíjející se klimatický jev El Niño negativně ovlivní globální sklizeň.
Domníváme se, že centrální banky by se měly více zaměřovat na jádrovou inflaci, jejíž vývoj se v jednotlivých zemích liší. V ekonomikách, které sledujeme, není patrný jednoznačný růstový trend. Jádrová inflace měřená indexem spotřebitelských cen (CPI) se však v USA, eurozóně a Spojeném království stále pohybuje kolem 2,5 %. Ve Spojeném království přitom její sestupný trend nadále pokračuje.
Rizika
Za největší riziko pro náš výhled považujeme dlouhodobé uzavření Hormuzského průlivu, například až do konce roku 2026 nebo začátku roku 2027. Obáváme se, že by takový vývoj mohl vést k nedostatku energií, omezení poptávky, výraznému růstu cen energií, vyšší inflaci a zpřísňování měnové politiky ze strany centrálních bank. Domníváme se, že takový scénář by měl negativní dopad na většinu tříd aktiv.
Mezi další rizika patří mzdové tlaky v USA v důsledku napjatější situace na trhu práce, chyby centrálních bank při nastavování měnové politiky – zejména její zpřísňování v situaci, kdy to není opodstatněné – a omezení investičních výdajů do umělé inteligence ze strany provozovatelů rozsáhlé cloudové infrastruktury (hyperscalers).
Okolnosti hospodářské politiky jsou však nejednoznačné
Cyklus měnové politiky se posunul ke zpřísňování
Domníváme se, že růst cen energií změnil výhled úrokových sazeb v mnoha zemích. Převládající směřování měnové politiky se tak posouvá od uvolňování, které jsme pozorovali v posledních letech, ke zpřísňování.
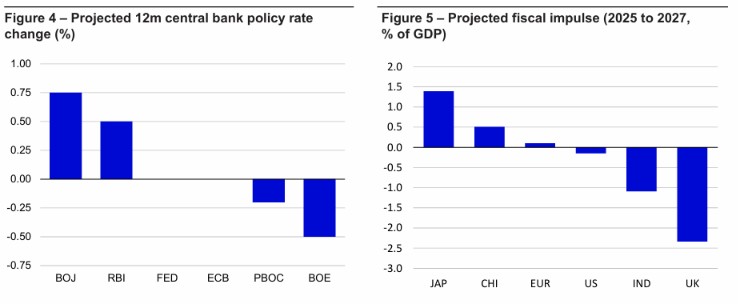
Mezi hlavními centrálními bankami podle nás nejvíce potřebuje zvýšit úrokové sazby japonská centrální banka (BOJ). Její základní úroková sazba činí stále pouze 1,00 %, zatímco jádrová inflace se pohybuje blíže ke 2 % (viz graf 4). Vzhledem k přetrvávajícímu tlaku na japonskou měnu a rostoucímu tlaku americké administrativy na BOJ, aby měnovou politiku zpřísnila, očekáváme během příštích 12 měsíců tři zvýšení úrokových sazeb.
Projev Kevina Warshe v Jackson Hole kladl důraz na návrat inflace k cílové hodnotě. Zdá se, že to posílilo přesvědčení trhu, že zvýšení úrokových sazeb amerického Fedu je bezprostředně na pořadu dne. Vzhledem k tomu, že jádrová inflace měřená indexem PCE dosáhla v červenci 3,3 %, může být americká centrální banka v pokušení měnovou politiku zpřísnit. Tato hodnota jádrové inflace se však od dubna nezměnila a preferovaný ukazatel Fedu v podobě jádrové inflace PCE očištěné o extrémní hodnoty (trimmed mean PCE) dosahuje 2,3 %. Debata uvnitř Federálního výboru pro volný trh (FOMC) tak bude pravděpodobně „zajímavá“. Nejsme přesvědčeni, že Fed potřebuje sazby zvyšovat, uznáváme však, že riziko zpřísnění měnové politiky je nyní vyšší, jak ostatně naznačují očekávání trhu.
Evropská centrální banka (ECB) zvýšila úrokové sazby v červnu a září. Tržní očekávání budoucího vývoje sazeb ECB naznačují, že by během příštích 12 měsíců mohlo dojít až ke třem dalším zvýšením (podle výpočtů agentury Reuters k 10. září 2026). S tímto scénářem se neztotožňujeme a domníváme se, že sazby ECB zůstanou za 12 měsíců na současné úrovni. Jádrová inflace totiž není příliš vzdálená cílové hodnotě a hospodářský růst zůstává v jednotlivých ekonomikách eurozóny nerovnoměrný.
Lišíme se také od tržního konsenzu ohledně vývoje sazeb britské centrální banky (BOE). Tržní očekávání naznačují, že během příštích 12 měsíců dojde nejméně ke dvěma zvýšením sazeb, zatímco my očekáváme dvě snížení. Náš výhled vychází ze skutečnosti, že inflační tlaky v domácí ekonomice nadále polevují.
Indická ekonomika silně roste a očekáváme, že indická centrální banka (RBI) během příštích 12 měsíců zvýší úrokové sazby dvakrát. V Číně jsou úrokové sazby již nyní nízké, a proto předpokládáme, že podpora hospodářství bude mít podobu spíše snižování sazeb povinných minimálních rezerv a případně fiskálních opatření.
Graf 4 – Očekávaná změna základních úrokových sazeb centrálních bank během příštích 12 měsíců (v procentních bodech)
Zdroj: Strategie a analýzy Invesco, 2026
Hodnoty z grafu v pořadí podle uvedených centrálních bank:
Centrální banka
Očekávaná změna sazeb
BOJ – Japonsko
+1,00
RBI – Indie
+0,75
Fed – USA
+0,50
ECB – eurozóna
+0,25
PBOC – Čína
0,00
Poznámka: V dodaném grafu následují také hodnoty −0,25, −0,50 a −0,75, jejichž přiřazení k jednotlivým kategoriím není z textového výpisu zcela zřejmé.
Fiskální podpora je nerovnoměrná
Projekce fiskálních impulzů uvedené v grafu 5 vykreslují pro příští dva roky nejednoznačný obrázek. Na jedné straně roste ve světě tlak na zvýšení vojenských výdajů, na druhé straně mnoho zemí potřebuje konsolidovat veřejné finance.
Mezi zeměmi, na které se zaměřujeme, podle nás bude i nadále udávat směr Japonsko. Premiérka Takaichiová nyní disponuje ústavní většinou v dolní komoře parlamentu, což jí umožňuje prosazovat zamýšlený fiskální program. Ten zahrnuje výdaje na obranu, podporu technologického sektoru a pomoc spotřebitelům, včetně energetických dotací a dočasného snížení spotřební daně na potraviny od dubna 2027. Očekáváme, že tato opatření podpoří ekonomiku ve druhé polovině roku 2026 a v roce 2027.
V Číně by měla fiskální politika zůstat mírně podpůrná, přičemž se bude nadále zaměřovat na strategická odvětví a modernizaci průmyslu.
Německo sice zahájilo rozsáhlý program fiskální podpory a většina evropských zemí zvyšuje vojenské výdaje, celkový fiskální stimul v eurozóně však zůstává omezený. Důvodem je očekávaná fiskální konsolidace ve Francii, Itálii a Španělsku.
Také britská vláda se snaží plnit cíle snižování veřejného dluhu a zároveň urychlit navyšování vojenských výdajů. V USA sice rozpočet na rok 2026 zabránil některým dříve plánovaným zvýšením daní, žádný fiskální impuls však neočekáváme.
Rizika
V souvislosti s výše uvedeným výhledem vidíme tři hlavní rizika.
Zaprvé, dlouhotrvající vojenský konflikt na Blízkém východě by mohl vést k dlouhodobému růstu cen energií a inflace, což by přimělo většinu centrálních bank k agresivnímu zpřísňování měnové politiky.
Zadruhé, politická nestabilita v Německu by mohla oslabit ochotu realizovat celý fiskální program, který představil kancléř Merz.
A konečně, vysoká úroveň veřejného zadlužení, značné rozpočtové deficity v některých zemích a pokračující růst dlouhodobých výnosů by mohly vynutit fiskální konsolidaci.
Od makroekonomiky k trhům – preference cyklických aktiv
Fáze expanze nahrává cyklickým aktivům
Na začátku roku jsme byli přesvědčeni, že globální ekonomika zrychlí svůj růst, a proto jsme upřednostňovali cyklická aktiva. Tento přístup jsme částečně vyvažovali preferencí aktiv s krátkou durací, jako jsou CLO s ratingem AAA a bankovní úvěry. Zároveň jsme pochybovali, že se podaří zopakovat plošně silnou výkonnost aktiv z roku 2025.
Uzavření Hormuzského průlivu a následný růst cen energií mohly tento ekonomický scénář ohrozit. Americká i světová ekonomika však prokázaly odolnost. Výhled základních úrokových sazeb centrálních bank nyní sice vypadá méně příznivě, než jsme si na začátku roku představovali, a vyšší celková inflace snižuje reálné příjmy domácností. Přesto nadále očekáváme, že se ceny energií postupně vrátí na nižší úrovně. Globální dodávky energií byly uzavřením Hormuzského průlivu zasaženy méně, než jsme se obávali, situace však zůstává proměnlivá. Proto se držíme základního scénáře pokračující globální ekonomické expanze.
V kontextu grafu 6 se domníváme, že se světová ekonomika nachází ve střední fázi expanze. Naše analýza historické výkonnosti aktiv naznačuje, že v této fázi hospodářského cyklu se obvykle daří cyklickým aktivům. Patří mezi ně průmyslové komodity, jako jsou energetické suroviny a základní kovy, akcie, aktiva rozvíjejících se trhů (EM), nemovitostní investiční trusty (REITs) a dluhopisy s vysokým výnosem (HY).
Je samozřejmě možné, že některá z těchto aktiv již mají ve svých cenách započítánu řadu pozitivních očekávání.
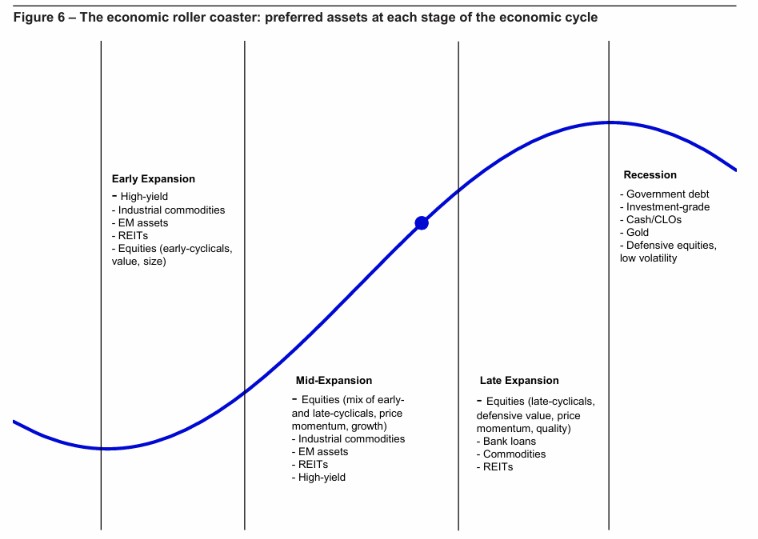
Zdroj: Strategie a analýzy Invesco, 2026
Názory na jednotlivé třídy aktiv a investiční preference
V globálním měřítku nadále upřednostňujeme cyklická aktiva, jako jsou průmyslové komodity, nemovitosti a akcie mimo USA. Domníváme se totiž, že americký akciový trh je méně citlivý na hospodářský cyklus než ostatní trhy.
Dluhová aktiva jsou podle nás nyní atraktivnější díky růstu výnosů, obáváme se však, že výnosy mohou ještě dále vzrůst. Výběr v rámci této třídy aktiv je obtížný. Dluhopisy s vysokým výnosem (HY) jsou sice více cyklické, jejich kreditní rozpětí jsou však neobvykle úzká. Naopak očekáváme, že některé státní dluhopisy a podnikové dluhopisy investičního stupně (IG) budou pod tlakem, pokud budou dlouhodobé výnosy nadále růst. Aktiva s krátkou durací, například soukromé úvěry (private credit), měla při růstu výnosů tendenci vykazovat menší ztráty.
Jednotlivé ekonomiky se mohou nacházet v různých fázích hospodářského cyklu, což komplikuje výběr aktiv napříč regiony. Německá ekonomika například v posledních letech procházela mírnou recesí, takže případné zrychlení růstu by mohlo odpovídat spíše počáteční fázi expanze.
Napříč třídami aktiv upřednostňujeme rozvíjející se trhy a Evropu. Domníváme se, že oba regiony nabízejí větší citlivost na hospodářský cyklus.
Rizika
Největším rizikem pro tuto orientaci na cyklická aktiva by byla recese. Pokud by navíc ceny energií a potravin dále rostly, inflace by mohla znovu zrychlit. Domníváme se, že v takovém scénáři by bylo obtížné najít aktiva, která by si vedla dobře. Výjimku by mohly představovat energetické a zemědělské komodity a akcie společností působících v odvětví těžby a zpracování surovin.
O společnosti Invesco
Invesco Asset Management Deutschland GmbH, Invesco Asset Management Österreich – pobočka pobočky Invesco Asset Management Deutschland GmbH – jsou součástí Invesco Ltd., společnosti pro správu aktiv se spravovanými aktivy v hodnotě více než 1 593 miliard USD (k 31. říjnu 2021).
V případě jakýchkoli dotazů nebo potřeby dalších informací se obraťte na společnost Invesco Asset Management Deutschland GmbH, Valentin Jakubow, telefon +49 69 29807-311.
Obsažené informace nepředstavují investiční doporučení ani jiné poradenství. Prognózy a výhledy trhu uvedené v tomto materiálu jsou subjektivní odhady a předpoklady
vedení fondu nebo jeho zástupců. Mohou se kdykoli změnit bez předchozího upozornění. Nelze zaručit, že se prognózy uskuteční podle předpokladů.
Vydavatelem těchto informací v České republice je společnost Invesco Asset Management Deutschland GmbH, An der Welle 5, D-60322 Frankfurt nad Mohanem. Red Oak ID: 1958016
Pro více informací kontaktujte:
Eliška Krohová
Crest Communications, a.s.
Ostrovní 126/30
110 00 Praha 1
gsm: + 420 720 406 659
e-mail: eliska.krohova@crestcom.cz

